360WEDO Účetní služby a Daňová podpora

Účetnictví

Náklady na reprezentaci

Náklady na reprezentaci: co do nich patří a co lze uplatnit daňově

Náklady na reprezentaci patří mezi oblasti, ve kterých podnikatelé často chybují. Výdaj může mít z pohledu firmy jasný obchodní smysl, podpořit vztahy se zákazníky nebo přispět k získání zakázky, a přesto nemusí být daňově uznatelný. Typicky jde o občerstvení, obchodní obědy, dárky nebo jiné plnění poskytované obchodním partnerům. Český zákon o daních z příjmů však pro tuto kategorii stanoví zvláštní pravidla. Samotná souvislost s podnikáním proto nestačí. Co jsou náklady na reprezentaci Daňové zacházení s náklady na reprezentaci upravuje § 25 odst. 1 písm. t) zákona o daních z příjmů. Podle tohoto ustanovení nejsou náklady na reprezentaci daňově uznatelným výdajem. Zákon mezi ně výslovně řadí zejména: Nejde však o úplný seznam. Podle soudní praxe mohou být za reprezentaci považovány také jiné výdaje obdobného charakteru, zejména pokud jsou určeny k bezprostřední spotřebě nebo osobnímu prospěchu konkrétního obchodního partnera či jiné osoby. Typickým příkladem je pracovní oběd s klientem. Firma může během schůzky skutečně dohodnout novou zakázku a náklad na restauraci může mít z obchodního hlediska jasný význam. Ani tato souvislost však automaticky neznamená, že bude účet za oběd daňově uznatelný. Proč nestačí, že výdaj souvisí s podnikáním Podnikatelé se někdy odvolávají na obecné pravidlo v § 24 odst. 1 zákona o daních z příjmů. To umožňuje uplatnit výdaje vynaložené na dosažení, zajištění a udržení zdanitelných příjmů. Toto pravidlo ale neplatí bez omezení. Pokud zákon pro konkrétní druh nákladu stanoví zvláštní režim, má toto speciální ustanovení přednost. Jestliže tedy výdaj svou povahou představuje reprezentaci podle § 25 odst. 1 písm. t), nepomůže argument, že bez obchodního oběda, firemní akce nebo dárku by firma například nezískala zákazníka. Výdaj může být z obchodního hlediska účelný, ale z hlediska daně z příjmů zůstane nedaňový. Typické příklady nákladů na reprezentaci Mezi běžné náklady na reprezentaci patří zejména jídlo, nápoje a dárky poskytované obchodním partnerům. V praxi sem mohou spadat například: U větších klientských akcí je potřeba posuzovat skutečný charakter jednotlivých služeb. Pokud akce obsahuje občerstvení, zábavní program, ubytování nebo jiné služby určené převážně k osobnímu prospěchu účastníků, mohou být tyto náklady posouzeny jako reprezentace i tehdy, když má celá akce současně marketingový nebo obchodní cíl. Dárek a reklamní předmět nejsou totéž Zvláštní pravidla platí pro reklamní a propagační předměty. Za dar pro účely nákladů na reprezentaci se nepovažuje předmět, který současně splňuje zákonné podmínky. Musí: Všechny podmínky musí být splněny současně. Pokud některá z nich splněna není, může být výdaj posouzen jako nedaňový náklad na reprezentaci. Co může být reklamním předmětem Typickými reklamními předměty mohou být například: Rozhodující není pouze hodnota předmětu. Musí mít skutečný propagační charakter a splňovat všechny podmínky zákona. Pokud například firma nakoupí běžné dárkové koše bez svého označení a rozdá je obchodním partnerům, nepůjde pouze kvůli jejich nízké hodnotě automaticky o daňově uznatelnou reklamu. Co se obvykle považuje za dárek Mezi typické dary mohou patřit například: Takový výdaj zpravidla spadá do nákladů na reprezentaci. U konkrétního předmětu je ale vždy potřeba posoudit jeho skutečnou povahu a podmínky, za kterých byl poskytnut. Obchodní vzorky mají jiný režim Od reklamního předmětu je potřeba odlišit obchodní vzorek. Jde o výrobek poskytovaný potenciálnímu zákazníkovi proto, aby se s ním mohl seznámit, vyzkoušet jeho vlastnosti nebo posoudit, zda má o daný produkt obchodní zájem. U skutečného obchodního vzorku se nepoužívá limit 500 Kč, který platí pro reklamní a propagační předměty. Firma ale musí být schopna doložit, že šlo skutečně o vzorek. Nestačí pouze označit běžný dárek v účetnictví jako „vzorek“. Je vhodné doložit například: Čím hodnotnější je předávaný výrobek, tím důležitější bude schopnost prokázat skutečný obchodní účel. Firemní akce mohou být daňově problematické Zvláštní pozornost je potřeba věnovat různým klientským akcím. Firma může uspořádat event s cílem představit nový produkt, posílit obchodní vztahy nebo získat nové zákazníky. To ještě neznamená, že všechny náklady na akci budou automaticky daňově uznatelné. Je potřeba rozlišovat například mezi skutečnými náklady na reklamu a službami, které poskytují osobní prospěch účastníkům. Náklady na: mohou mít charakter reprezentace. Naopak jiné části akce mohou mít skutečně reklamní nebo marketingový charakter. Proto není vždy správné zaúčtovat celý event jednou položkou jako „marketing“. Co říká Nejvyšší správní soud Poměrně přísný přístup k nákladům na reprezentaci dlouhodobě potvrzuje také Nejvyšší správní soud. Příkladem je rozsudek NSS ze dne 14. prosince 2022, sp. zn. 10 Afs 113/2021-50. Soud v tomto případě řešil firemní akci pro klienty, která zahrnovala mimo jiné zábavní program, stravování a ubytování. Společnost argumentovala tím, že akce měla marketingový charakter a podporovala její obchodní činnost. Soud však zdůraznil, že rozhodující je skutečný charakter poskytovaných plnění. Samotný marketingový nebo obchodní přínos tedy nestačí k tomu, aby se výdaj stal daňově uznatelným. Pro firmy z toho plyne praktické pravidlo: správce daně nebude posuzovat pouze to, jaký název firma výdaji přiřadila, ale především to, co bylo skutečně zakoupeno a komu bylo plnění určeno. Nejčastější chyby podnikatelů V praxi se opakuje několik problémů. Prvním je zaměňování reprezentace s reklamou. Výdaj je v účetnictví označen jako marketingový, přestože ve skutečnosti jde například o občerstvení nebo dárek pro konkrétního obchodního partnera. Další častou chybou je zahrnutí celých nákladů na klientskou akci do daňových výdajů bez rozdělení jednotlivých služeb. Problematické bývají také dárkové poukazy, které jsou někdy nesprávně považovány za reklamní předměty. A nakonec může vzniknout problém s dokazováním. Firma nakoupí několik set reklamních předmětů, všechny rozdá a při případné daňové kontrole už není schopna doložit, jak předměty vypadaly, zda skutečně nesly logo nebo jinou požadovanou identifikaci a jaká byla jejich pořizovací cena. Dokumentace je stejně důležitá jako samotný předmět U reklamních předmětů a obchodních vzorků je vhodné uchovat dostatečné důkazy. Může jít například o: Nemusí být vždy nutné evidovat každý jednotlivý kus a každého příjemce. Firma by však měla být schopna věrohodně doložit, co pořídila, v jaké hodnotě a za jakým účelem. U dražších nebo méně obvyklých položek je dokumentace ještě důležitější. Náklady na reprezentaci a DPH Reprezentace má dopad také na DPH. Podle § 72 odst. 6 zákona o DPH nevzniká plátci nárok na odpočet daně u přijatého zdanitelného plnění, které použije pro reprezentaci a které nelze podle zákona o daních z příjmů uznat jako daňový výdaj. Typickým příkladem může

Náklady na reprezentaci: co do nich patří a co lze uplatnit daňově Číst více »
Odstoupení od smlouvy online od roku 2027: firmy čeká nové tlačítko

Odstoupení od smlouvy online od roku 2027: firmy čeká nové tlačítko

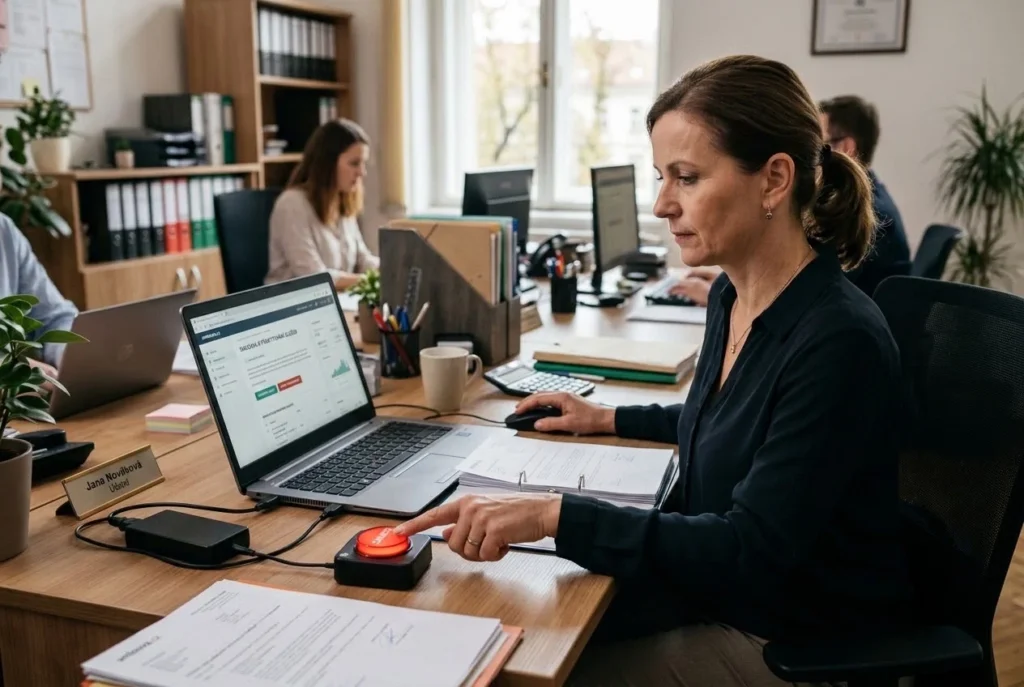
České e-shopy a další podnikatelé, kteří uzavírají smlouvy se spotřebiteli prostřednictvím webu nebo mobilní aplikace, se mají připravit na novou povinnost. Spotřebitel bude muset mít možnost odstoupit od smlouvy přímo v online rozhraní prostřednictvím jasně dostupného tlačítka nebo obdobného ovládacího prvku. Podle současné podoby návrhu má nová úprava začít platit 1. ledna 2027. Nejde však pouze o přidání jednoho tlačítka na web. Firmy budou muset upravit celý proces odstoupení od smlouvy, včetně potvrzení žádosti, předsmluvních informací, interního zpracování a ochrany osobních údajů. Proč se pravidla mění Navrhovaná změna občanského zákoníku souvisí s implementací evropské směrnice EU 2023/2673. Evropská úprava se původně zaměřuje především na finanční služby sjednávané na dálku. Český návrh však počítá s širším využitím nového mechanismu pro odstoupení od smlouvy. Podle důvodové zprávy se má povinnost týkat obchodníků, kteří prostřednictvím online rozhraní uzavírají smlouvy se spotřebiteli a u dané smlouvy existuje právo na odstoupení. V praxi proto nemusí jít pouze o klasické internetové obchody. Nová pravidla mohou být relevantní také pro poskytovatele služeb nebo digitálního obsahu, pokud spotřebitel smlouvu uzavírá přes web nebo aplikaci. Členské státy EU měly začít používat opatření související s implementací příslušné evropské směrnice nejpozději 19. června 2026. Český návrh v současné podobě počítá s účinností nové úpravy od 1. ledna 2027. Koho se nová povinnost může týkat Do občanského zákoníku se navrhuje doplnit nový § 1830a. Pokud má spotřebitel právo odstoupit od smlouvy uzavřené distančním způsobem prostřednictvím online rozhraní, podnikatel mu bude muset umožnit toto právo uplatnit přímo v daném rozhraní. Pojem online rozhraní přitom není omezen pouze na webovou stránku e-shopu. Podle důvodové zprávy může zahrnovat: Nové pravidlo tak může dopadnout na e-shopy, online poskytovatele služeb, digitální platformy i firmy prodávající digitální obsah. Zvláštní postavení mají finanční služby. Návrh výslovně počítá s tím, že nový § 1830a bude použit také na smlouvy o finančních službách uzavírané na dálku přes online rozhraní, pokud má spotřebitel v konkrétním případě právo od smlouvy odstoupit. Nové tlačítko nevytváří nové právo na odstoupení Důležitá je jedna věc: nová úprava sama o sobě nevytváří nové právo spotřebitele odstoupit od smlouvy. Pokud spotřebitel podle současných pravidel právo na odstoupení nemá, samotná existence nového tlačítka tuto situaci nezmění. Tlačítko pouze přidává nový, jednodušší způsob, jak už existující právo uplatnit. Stejně tak nemá nový online mechanismus nahradit ostatní zákonné způsoby odstoupení. Spotřebitel bude moci nadále využít i jiné možnosti, které právní předpisy připouštějí. Pro podnikatele proto bude důležité správně určit, u kterých typů smluv musí být nová funkce dostupná a kde se naopak uplatní některá ze zákonných výjimek. „Jedno kliknutí“ ve skutečnosti nebude stačit Nová povinnost bývá zjednodušeně označována jako odstoupení od smlouvy jedním kliknutím. Proces však bude mít několik kroků. První krok: zahájení odstoupení Spotřebitel musí mít v online rozhraní k dispozici tlačítko nebo obdobný ovládací prvek, prostřednictvím kterého proces zahájí. Tento prvek musí být: Návrh počítá například s označením: „Odstoupit od smlouvy“ Použít bude možné také jiné vhodné označení, pokud bude pro spotřebitele stejně jasné a jednoznačné. Přístup k funkci může být podle důvodové zprávy zajištěn například také prostřednictvím odkazu. Jaké údaje bude spotřebitel zadávat Po zahájení procesu musí mít spotřebitel možnost jednoduše zadat nebo potvrdit údaje potřebné k identifikaci odstoupení. Má jít zejména o: V praxi půjde nejčastěji o e-mailovou adresu. Proces zároveň nemá spotřebiteli vytvářet zbytečné překážky. Pokud se například již přihlásil do svého zákaznického účtu a firma jeho identitu zná, neměl by být nucen stejné informace znovu zadávat nebo opakovaně identifikovat konkrétní smlouvu, pokud je systém může doplnit automaticky. Stejně tak by firma neměla nutit zákazníka instalovat mobilní aplikaci pouze kvůli odstoupení od smlouvy, pokud byla původní smlouva uzavřena jiným způsobem. Druhý krok: potvrzení odstoupení Po zadání nebo potvrzení potřebných údajů musí následovat druhý ovládací prvek. Ten může být označen například: „Potvrdit odstoupení“ Také zde je možné použít jiné jednoznačné označení. Smyslem druhého kroku je mimo jiné zabránit tomu, aby spotřebitel ukončil smlouvu omylem jediným náhodným kliknutím. Teprve tímto krokem zákazník skutečně odešle své prohlášení o odstoupení. Firma musí přijetí bezodkladně potvrdit Odesláním formuláře povinnosti podnikatele nekončí. Po přijetí odstoupení musí firma spotřebiteli bez zbytečného odkladu elektronicky zaslat potvrzení v textové podobě. Potvrzení má obsahovat: Potvrzení se má zaslat prostřednictvím elektronického kontaktu, který spotřebitel pro tento účel uvedl. Z technického hlediska proto firma potřebuje systém, který nejen zobrazí tlačítko, ale také zaznamená podání, správně ho spojí s konkrétní smlouvou a automaticky nebo jiným spolehlivým způsobem odešle požadované potvrzení. Změní se také informace před uzavřením smlouvy Nová pravidla ovlivní také předsmluvní informační povinnosti podnikatelů. Spotřebitel musí už nyní před uzavřením smlouvy získat informace například o podmínkách, lhůtě a postupu pro uplatnění práva na odstoupení. Nově bude potřeba informovat ho také o možnosti použít elektronické tlačítko nebo obdobný ovládací prvek a o tom, kde ho v online rozhraní najde. Nestačí tedy změnit samotnou technickou část webu. Firmy budou muset prověřit také: Jak se mohou firmy připravit Návrh zatím neprošel celým legislativním procesem. U některých firem však může být implementace technicky i organizačně náročnější, proto dává smysl přípravu neodkládat na poslední chvíli. Prvním krokem by měla být revize smluv uzavíraných se spotřebiteli online. Firma potřebuje zjistit: Teprve poté lze správně navrhnout technické řešení. Tlačítko musí být skutečně snadno dostupné Zákon používá formulace jako „jasně zobrazené“ a „snadno dostupné“. To dává firmám určitou technickou volnost, ale současně znamená, že možnost odstoupit nelze schovat hluboko do zákaznického účtu nebo za komplikovanou sérii nabídek. Funkce musí být pro spotřebitele reálně dostupná po celou dobu, kdy může své právo na odstoupení využít. Firmy by proto měly testovat celý proces nejen na desktopové verzi webu, ale také: Uživatel by se neměl dostat do situace, kdy právo teoreticky existuje, ale prakticky není schopen příslušný ovládací prvek najít. Co se musí stát po kliknutí Technické řešení musí navazovat na interní proces společnosti. Po odeslání odstoupení musí být firma schopna: U e-shopu může následovat například proces vrácení zboží a peněz. U služby nebo digitálního produktu mohou být následky jiné. Samotné vytvoření tlačítka proto není dostačující. Funkce musí být napojena na reálný zákaznický a administrativní proces. Pozor na ochranu osobních údajů Elektronické odstoupení bude znamenat také zpracování osobních

Odstoupení od smlouvy online od roku 2027: firmy čeká nové tlačítko Číst více »

7 nejčastějších chyb na fakturách, které zdržují platby. 360WEDO

7 nejčastějších chyb na fakturách, které zdržují platby

Chyby na fakturách patří mezi časté, ale podceňované příčiny opožděných plateb u OSVČ a malých firem. Nesprávné údaje, nejasná splatnost, chybějící variabilní symbol nebo pozdě odeslaný doklad mohou vést k vracení faktur, dodatečným dotazům a opakovanému urgování zákazníka. Nejde přitom jen o administrativní nepříjemnost. U menších podnikatelů může několik neuhrazených faktur rychle ovlivnit cash flow. Každé zpoždění znamená další kontrolu bankovního účtu, dohledávání dokumentů, e-maily a připomínky. Většině těchto problémů lze předejít jednoduchým fakturačním procesem, kvalitní šablonou a pravidelnou kontrolou pohledávek. „U drobných podnikatelů se často opakuje stejný scénář. Služba nebo práce je provedena správně, ale faktura obsahuje chybu, nejasnost nebo chybí následná kontrola úhrady. Platba se pak nezpožďuje kvůli sporu o zakázku, ale kvůli nedotaženému administrativnímu procesu,“ upozorňuje Tomáš Tunkl z Centra inovativního managementu pohledávek. Když faktura zpomaluje platbu Faktura je jedním ze základních dokumentů podnikatele. Je výzvou k úhradě a zároveň podkladem, podle kterého zákazník platbu schvaluje, účtuje a provádí. Přesto bývá často vystavena ve spěchu, bez kontroly nebo s nejasnou strukturou. Drobná chyba může znamenat zdržení o několik dnů i týdnů. Faktura se vrátí k opravě, čeká na interní schválení, dostane se k nesprávné osobě nebo ji zákazník odloží, protože si není jistý částkou, splatností či účelem platby. U malé firmy je takové zdržení citelnější než u velké společnosti. Pokud podnikatel nemá jednoduchý systém pro vystavování, kontrolu a urgování faktur, celá administrativa zůstává na něm. 1. Nesprávné nebo neúplné identifikační údaje Jednou z nejčastějších chyb jsou nesprávné údaje dodavatele nebo odběratele. Může jít například o: U větších firem může taková faktura neprojít interním schvalováním. U menších zákazníků zase vzniká zdržení, protože někdo musí údaje ručně ověřovat nebo požádat o opravený dokument. Pomáhá používat jednotnou databázi zákazníků a stabilní fakturační šablonu. Údaje není vhodné pokaždé přepisovat ručně. U pravidelných odběratelů je zároveň dobré kontrolovat změny fakturační adresy, právní formy nebo kontaktní osoby. 2. Nejasná nebo chybějící splatnost Dalším častým problémem je nejednoznačně uvedená splatnost. Místo konkrétního data někdy faktura obsahuje pouze formulaci „splatnost 14 dní“, případně není splatnost uvedena vůbec. Pro zákazníka, který denně zpracovává větší množství dokladů, to znamená další práci. Musí datum dopočítat, dohledat podmínky objednávky nebo se na něj dodatečně ptát. Praktičtější je uvést konkrétní termín: Datum splatnosti: 15. 8. 2026 Taková informace je jednoznačná a usnadňuje práci účetnímu oddělení i schvalovací proces. Přesné datum je důležité také při následném vymáhání pohledávky. Pokud není jasné, kdy měla být faktura uhrazena, obtížněji se určuje okamžik prodlení. 3. Chybějící nebo nejasný variabilní symbol Variabilní symbol pomáhá propojit platbu s konkrétní fakturou. Pokud chybí, je nelogický nebo se jeho systém pokaždé mění, může mít problém zákazník i dodavatel. Zákazník nemusí vědět, jaký údaj při platbě uvést. Podnikatel pak musí ručně zjišťovat, ke které faktuře příchozí částka patří. To je nepříjemné především u: Jednoduchým řešením je používat jako variabilní symbol číslo faktury a tento princip neměnit. Variabilní symbol by měl být na dokladu dobře viditelný spolu s číslem účtu, částkou a datem splatnosti. 4. Nejasný popis služby nebo zboží Formulace jako „práce dle dohody“, „služby“ nebo „konzultace“ mohou být jasné dodavateli, ale nikoli člověku, který fakturu zpracovává. Často ji totiž nekontroluje osoba, která službu objednala, ale účetní, finanční oddělení nebo administrativní pracovník. Pokud z faktury není jasné, za co přesně se platí, začíná dohledávání objednávky, ověřování rozsahu práce nebo komunikace s dodavatelem. Lepší je použít stručný, ale konkrétní popis, například: Konkrétní popis zrychluje schválení faktury a zároveň snižuje riziko budoucího sporu o rozsah dodaného plnění. 5. Faktura neodpovídá sjednaným podmínkám Častým zdrojem zdržení je rozdíl mezi fakturou a původní dohodou. V nabídce, smlouvě nebo e-mailu může být uvedena jiná cena, jiná splatnost nebo jiný rozsah služeb než na vystaveném dokladu. U drobných podnikatelů k tomu často dochází neúmyslně. Použijí starou šablonu, zapomenou změnit splatnost, nezohlední sjednanou slevu nebo neupraví položky podle skutečně provedené práce. Pro zákazníka je však každý nesoulad důvodem k zastavení platby. Před odesláním faktury je proto vhodné zkontrolovat: Neuhrazená faktura totiž nemusí automaticky znamenat, že zákazník nechce zaplatit. Někdy pouze nesouhlasí s dokumentací, kterou má ve svém systému. 6. Pozdní odeslání nebo nesprávný příjemce Problém může vzniknout i tehdy, když je samotná faktura bezchybná. Podnikatel ji vystaví, ale odešle až o několik dní později. Případně ji pošle na obecnou firemní adresu, kde se ztratí mezi ostatními zprávami, nebo člověku, který se fakturami vůbec nezabývá. Ideální je fakturu odeslat co nejdříve po dokončení práce nebo dodání zboží, například do 24 hodin. U každého zákazníka je také vhodné uchovávat správný fakturační kontakt, například přímou adresu účetního oddělení nebo pracovníka odpovědného za zpracování dokladů. Pomoci může i jednoznačný předmět e-mailu, například: Faktura č. 2026-0815 za grafické práce, splatnost 15. 8. 2026 Taková zpráva se snadněji dohledává a snižuje se riziko, že faktura zůstane bez povšimnutí. 7. Chybí systém pravidelných upomínek Mnoho OSVČ a malých firem spoléhá na to, že si na neuhrazené faktury jednoduše vzpomenou. Výsledkem jsou nepravidelné kontroly bankovního účtu a pohledávky, které se začnou řešit až dlouho po splatnosti. Problémem není jen samotná nezaplacená částka. Podnikatel ztrácí čas opakovaným dohledáváním faktury, kontrolou platby a psaním e-mailů. Řešením je jednoduchý opakovatelný postup: Práce s pohledávkami nemusí znamenat agresivní vymáhání. Podstatná je pravidelnost, jasná komunikace a včasná reakce. Jednoduchá šablona může vyřešit většinu problémů Velké části chyb lze předejít kombinací dvou věcí: dobře připravené fakturační šablony a jednoduchého systému kontroly plateb. Dobrá faktura by měla být přehledná, úplná a jednoznačná. Měla by obsahovat správné identifikační údaje, konkrétní datum splatnosti, jasný variabilní symbol, srozumitelný popis plnění a údaje odpovídající původní dohodě. Stejně důležité je ale vědět, co se s fakturou děje po jejím odeslání. Podnikatel by měl mít přehled: U malé firmy k tomu nemusí být potřeba složitý software. Někdy stačí jednoduchý seznam faktur, pravidelná kontrola plateb a předem připravený text první upomínky. Klíčové body Správně nastavená fakturace není jen účetní formalita. Má přímý vliv na cash flow, čas podnikatele a rychlost, s jakou firma dostává zaplaceno. Pokud potřebujete nastavit fakturaci, účetní procesy nebo pravidelnou kontrolu pohledávek, tým 360WEDO se této oblasti dlouhodobě věnuje. Zdroj:https://www.podnikatel.cz/pr-clanky/7-nejcastejsich-chyb-ve-fakturach-ktere-stoji-drobne-podnikatele-penize-a-cas/

7 nejčastějších chyb na fakturách, které zdržují platby Číst více »

Nejčastější účetní chyby malých podnikatelů a s.r.o. 360WEDO

Nejčastější účetní chyby malých podnikatelů a s.r.o.

U malých firem často nevznikají nejdražší chyby přímo při účtování. Problém začíná dříve, když podnikatel udělá obchodní rozhodnutí bez znalosti jeho účetních, daňových nebo právních dopadů. Typickým příkladem je používání firemního účtu jako osobní peněženky, pozdní předávání dokladů nebo přehlížení DPH u zahraničních služeb. Většině těchto situací lze přitom předejít, pokud se účetní nebo daňový poradce zapojí včas. Nejčastější omyl: „Firma jsem přece já“ U jednočlenných s.r.o. vzniká velmi snadno pocit, že majetek společnosti je zároveň majetkem jejího vlastníka. Právně to tak ale není. Společnost s ručením omezeným je samostatná právnická osoba. Má vlastní majetek, závazky, účetnictví a odpovědnost. Nic na tom nemění ani skutečnost, že má pouze jednoho společníka, který je současně jednatelem a celý podnik fakticky řídí. Peníze na bankovním účtu s.r.o. nejsou osobními penězi společníka. Stejně tak automobil, počítač, nemovitost nebo jiné vybavení pořízené společností patří společnosti, nikoli jejímu vlastníkovi. Pokud má například firemní automobil přejít do soukromého vlastnictví společníka, nejde jen o administrativní převod. Transakce může mít účetní, daňové i právní dopady. Je třeba řešit mimo jiné ocenění, daňový režim a pravidla pro transakce mezi společností a spojenou osobou. Firemní pokladna není osobní peněženka V malých společnostech bývá častým problémem také pokladna. Firma například přijímá část tržeb v hotovosti, ale peníze se nikdy neobjeví na bankovním účtu. Nebo jednatel vybírá hotovost z firemního účtu, aniž by následně doložil odpovídající firemní výdaj. Účetně potom hotovost stále existuje v pokladně. Ve skutečnosti už ji ale majitel mohl dávno použít pro soukromé účely. Postupně tak může vzniknout vysoký účetní zůstatek pokladny, který fyzicky neexistuje. To není jen účetní nepříjemnost. Problém se může projevit při daňové kontrole, právním sporu nebo insolvenci. Insolvenční správce se bude ptát, kde se peníze podle účetnictví skutečně nacházejí a kdo s nimi disponoval. Nejbezpečnější pravidlo je jednoduché: osobní a firemní finance držet důsledně odděleně. Společník a jednatel nejsou totéž Jedna osoba může ve společnosti zastávat dvě odlišné role. Společník vlastní podíl ve firmě. Jednatel společnost řídí a odpovídá za její obchodní vedení. U malých s.r.o. jde často o stejnou osobu, ale právní povinnosti jednotlivých rolí se liší. Jednatel musí postupovat s péčí řádného hospodáře. Má jednat loajálně, informovaně a v zájmu společnosti. Tato povinnost neplatí jen pro velké korporace. Stejně se vztahuje na malé rodinné společnosti nebo s.r.o. s jediným vlastníkem. Dobře je to vidět na rozdělení zisku. O rozdělení zisku rozhoduje valná hromada, tedy společníci. Samotnou výplatu však následně řeší jednatel. Před výplatou musí ověřit, zda společnost splňuje všechny zákonné podmínky. Nestačí pouze to, že má na bankovním účtu dostatek peněz. Je nutné posoudit například účetní možnosti rozdělení zisku, vlastní kapitál a schopnost společnosti plnit své závazky. Výplata nesmí společnost přivést do úpadku. Pokud je vyplacení nezákonné, odpovědnost může dopadnout právě na jednatele. Účetní se o důležitém rozhodnutí dozví až z faktury Další častá chyba vzniká tím, že účetní vstupuje do procesu příliš pozdě. Podnikatel koupí automobil. Pořídí nemovitost. Přijme prvního zaměstnance. Podepíše smlouvu se zahraničním zákazníkem. Získá investora. Účetní se o tom často dozví až o několik týdnů později při zpracování dokumentů. V tu chvíli už ale může být pozdě měnit smluvní podmínky, datum plnění, strukturu transakce nebo způsob financování. Účetní pak neřeší optimální nastavení, ale pouze následky rozhodnutí, které už proběhlo. U významnějších obchodních kroků je proto vhodné konzultovat účetní a daňové dopady ještě před podpisem smlouvy nebo uskutečněním transakce. Účetnictví nelze kvalitně vést zpětně Část podnikatelů předává účetní doklady jednou za měsíc těsně před termínem přiznání k DPH. Jiní je posílají až před účetní závěrkou nebo po několika připomínkách. Zákonné povinnosti lze často i za těchto podmínek technicky zvládnout. Firma tím ale přichází o jednu z hlavních hodnot účetnictví, tedy aktuální informace o svém podnikání. Bez průběžných dat je obtížné včas vidět například: Účetní navíc potřebuje nejen faktury, ale někdy i smlouvy, objednávky, bankovní informace, celní dokumenty nebo vysvětlení konkrétních transakcí. Pokud si účetní vyžádá doplňující dokumentaci, obvykle nejde o zbytečnou administrativu. Informaci potřebuje proto, aby mohl transakci správně zaúčtovat a daňově posoudit. Elektronické předávání dokladů během měsíce je proto výrazně efektivnější než jednorázové odevzdání celé složky před termínem. Faktura ještě neznamená daňově uznatelný náklad Rozšířeným omylem je také představa, že každý výdaj doložený fakturou je automaticky daňově uznatelný. Není. Pro daňové posouzení je rozhodující především souvislost výdaje s podnikatelskou činností společnosti a dosažením, zajištěním nebo udržením jejích zdanitelných příjmů. Doklad sám o sobě tuto souvislost neprokazuje. Podnikatel by si měl u každého spornějšího výdaje položit jednoduchou otázku: Souvisí tento náklad skutečně s činností společnosti? Problémy často vznikají například u soukromých nákupů placených firemní kartou, cestování, elektroniky, automobilů nebo výdajů, které mají současně osobní využití. DPH se neřeší až při vystavení faktury U DPH se mnoho chyb objeví proto, že podnikatel začne správný režim řešit až ve chvíli, kdy chce vystavit fakturu. Jenže způsob zdanění často závisí už na konstrukci celé transakce. Důležité může být například: Pokud obchodní smlouva tyto otázky řeší nejasně, může vzniknout problém při fakturaci i při samotném přiznání DPH. Správná otázka proto často nezní pouze „Jak mám vystavit fakturu?“, ale spíše „Jak máme správně nastavit celou transakci?“. Zahraniční služby jsou častou pastí Digitalizace znamená, že dnes má téměř každý podnikatel vztah se zahraničním dodavatelem, i když si to neuvědomuje. Typickými příklady jsou služby: Platba firemní kartou za online předplatné může představovat přijetí služby od společnosti se sídlem v jiném členském státě EU nebo mimo Evropskou unii. To může mít přímé důsledky pro DPH. Neplátci může například vzniknout povinnost registrace jako identifikovaná osoba. Následně musí přiznat českou DPH u příslušné přeshraniční služby. Proto by podnikatel měl účetní informovat o zahraničních online službách stejně jako o jakémkoli jiném zahraničním dodavateli. Faktury za online služby často nikdo nepředá účetní Další problém je velmi praktický. Faktura za tradiční službu obvykle přijde e-mailem. U některých online platforem ji ale musí uživatel stáhnout přímo z administrace svého účtu. Podnikatel zaplatí kartou a službu dál používá, ale účetní dostane pouze transakci z banky. Chybí jí faktura a informace o tom: To může vést k nesprávnému přiznání DPH nebo úplnému přehlédnutí registrační povinnosti. Proto je vhodné mít interní proces, v rámci kterého se faktury

Nejčastější účetní chyby malých podnikatelů a s.r.o. Číst více »

Může společník fakturovat vlastní s.r.o.?

Může společník fakturovat vlastní s.r.o.? Pravidla a daňová rizika

Společník může za určitých podmínek poskytovat vlastní s.r.o. služby a vystavovat jí faktury. Samotná existence živnostenského oprávnění, smlouvy a faktury však nestačí. Pokud společník osobně vykonává činnost, která fakticky naplňuje podnikání společnosti, může finanční úřad odměnu překvalifikovat na příjem ze závislé činnosti podle § 6 odst. 1 písm. b) zákona o daních z příjmů. Společnosti pak hrozí doměření daně, sociálního a zdravotního pojištění, úroků i sankcí. Kdy se fakturace považuje za práci pro společnost Nejvyšší správní soud se fakturací mezi společníkem a jeho vlastní společností zabýval opakovaně. Rozhodující není název smlouvy ani to, zda má společník živnostenské oprávnění. Podstatný je skutečný obsah spolupráce. Vysoké daňové riziko vzniká hlavně tehdy, když společník osobně vykonává stejnou nebo velmi podobnou činnost, jakou společnost nabízí svým zákazníkům. Typickým příkladem je stavební společnost, jejíž společník jako OSVČ fakturuje projektové práce, stavební dozor nebo technické služby tvořící běžnou součást zakázek společnosti. Fakticky se podílí na fungování společnosti a na plnění jejího předmětu podnikání. Takový příjem může být podle zákona posouzen jako příjem ze závislé činnosti, i když společník: Samostatnost při organizaci práce sama o sobě nestačí. U společníka nebo jednatele navíc nemusí být klasické řízení nadřízeným prakticky možné, protože by v určitém smyslu dával pokyny sám sobě. Jaké znaky zvyšují daňové riziko Finanční úřad a soud posuzují vztah jako celek. Žádný jednotlivý znak nemusí být rozhodující, ale jejich kombinace může ukázat, že nejde o skutečně samostatné podnikání. Riziková bývá zejména situace, kdy: Formální označení smlouvy jako smlouvy o dílo, příkazní smlouvy nebo smlouvy o poskytování služeb nezmění skutečný charakter vztahu. V případném sporu musí společnost a společník doložit, že šlo o samostatnou ekonomickou činnost. Nestačí pouze předložit smlouvu a faktury. Kdy může být fakturace obhajitelná Fakturace vlastní společnosti není automaticky zakázaná. Obhajitelnější je tehdy, když společník poskytuje službu, která je skutečně oddělená od běžného podnikání s.r.o. Příkladem může být majitel reklamní agentury, který zároveň samostatně provozuje truhlářskou dílnu. Pokud pro kancelář společnosti vyrobí nábytek ve své dílně, s vlastními nástroji, na vlastní náklady a za obvyklou cenu, nejde nutně o práci vykonávanou pro společnost z titulu jeho postavení společníka. Samostatné podnikání lze lépe doložit, pokud OSVČ: Ani splnění těchto znaků nezaručuje automaticky správné daňové posouzení. Rozhoduje konkrétní obsah spolupráce. Společník a jednatel nejsou stejná role Společník vlastní podíl ve společnosti. Jednatel je členem statutárního orgánu a společnost řídí a zastupuje. Jedna osoba často zastává obě role, ale právní pravidla pro ně nejsou totožná. Zákonný zákaz konkurence podle § 199 zákona o obchodních korporacích dopadá primárně na jednatele. Neurčí-li společenská smlouva jinak, jednatel nesmí bez potřebného souhlasu podnikat v předmětu činnosti společnosti, zprostředkovávat její obchody pro jiného ani zastávat určité funkce v konkurenční společnosti. Pouhé postavení společníka samo o sobě neznamená, že na něj automaticky dopadá stejný zákonný zákaz. Společenská smlouva však může obsahovat vlastní omezení a společník může mít další povinnosti vyplývající z loajality nebo konkrétní smlouvy. Pokud je společník zároveň jednatelem, musí při souběžném podnikání posoudit obě oblasti: Co může společnost požadovat při porušení zákazu konkurence Při porušení zákazu konkurenčního jednání může společnost požadovat vydání získaného prospěchu nebo převod práv, která porušením vznikla. Toto zvláštní právo musí uplatnit do tří měsíců ode dne, kdy se o porušení dozvěděla, nejpozději však do jednoho roku od porušení. Tím není automaticky vyloučen případný nárok na náhradu újmy. Pokud jednatel svou konkurenční činností způsobil společnosti škodu, může společnost řešit také jeho odpovědnost za porušení povinnosti péče řádného hospodáře. Valná hromada může jednatele rovněž odvolat z funkce. Daňové následky nesprávné fakturace Pokud správce daně dospěje k závěru, že faktury ve skutečnosti představují odměnu za práci společníka pro společnost, může příjmy překvalifikovat na příjmy podle § 6 zákona o daních z příjmů. Společnost pak může být povinna doplatit: Na straně společníka může dojít ke změně jeho daňové povinnosti. Příjem už nebude posuzován jako příjem ze samostatné činnosti a nebude k němu možné uplatnit výdajový paušál nebo náklady vykázané v režimu OSVČ. Pokud jsou společnost i OSVČ plátci DPH, je navíc potřeba posoudit dopad opravy faktur a již uplatněných odpočtů. Jak lze legálně získat peníze z vlastní s.r.o. Peníze na účtu společnosti nepatří automaticky společníkovi. S.r.o. je samostatná právnická osoba a každá platba ve prospěch společníka musí mít platný právní a účetní důvod. Existuje několik standardních možností. Odměna jednatele nebo mzda Jednatel může dostávat odměnu na základě řádně schválené smlouvy o výkonu funkce. Pokud pro společnost vykonává jinou práci, může za určitých podmínek uzavřít také pracovní smlouvu. Odměna se zdaňuje jako příjem ze závislé činnosti. Uplatní se sazba daně 15 %, případně 23 % na část celkového ročního základu daně nad zákonnou hranici. Zpravidla se odvádí také sociální a zdravotní pojištění. Výhodou je pravidelný a právně transparentní příjem. Nevýhodou je vyšší zatížení odvody. Podíl na zisku Po schválení účetní závěrky a splnění zákonných podmínek může společnost rozdělit zisk společníkům. S.r.o. nejprve zaplatí daň z příjmů právnických osob ve výši 21 %. Při výplatě podílu na zisku české fyzické osobě společnost zpravidla srazí dalších 15 %. Z podílu na zisku se běžně neodvádí sociální ani zdravotní pojištění. Společnost však nemůže vyplatit podíl na zisku jen podle aktuálního zůstatku na bankovním účtu. Musí mít rozdělitelný zisk a výplata nesmí vést k úpadku. Záloha na podíl na zisku Společnost může za splnění zákonných podmínek vyplatit také zálohu na podíl na zisku. Potřebuje k tomu mezitímní účetní závěrku, ze které vyplyne, že má dostatek zdrojů. Pokud konečný výsledek hospodaření výplatu nepotvrdí, může vzniknout povinnost zálohu vrátit. Ani záloha proto není volným výběrem peněz ze společnosti. Zápůjčka společníkovi S.r.o. může společníkovi poskytnout zápůjčku. Musí však jít o skutečný závazek s jasnou dobou splatnosti, způsobem splácení a podmínkami odpovídajícími vztahu mezi nezávislými osobami. Přijatá jistina není pro společníka zdanitelným příjmem, protože ji musí vrátit. Úrok je naopak příjmem společnosti. Bezúročná, dlouhodobě nesplácená nebo pouze formální zápůjčka může vyvolat podezření na skryté rozdělení zisku či jiné daňové pochybení. Zápůjčka řeší krátkodobou likviditu společníka, nikoli trvalý převod firemních peněz do jeho osobního majetku. Snížení základního kapitálu Společnost může za zákonných podmínek rozhodnout o snížení základního kapitálu a vyplatit společníkovi příslušnou částku. Postup vyžaduje rozhodnutí valné hromady nebo jediného společníka,

Může společník fakturovat vlastní s.r.o.? Pravidla a daňová rizika Číst více »

DPH Praha

Dobrovolná registrace k DPH: kdy se podnikateli vyplatí

Podnikatel se může stát plátcem DPH dobrovolně ještě před dosažením zákonného obratu. Registrace může snížit náklady na vybavení, materiál, technologie nebo externí služby. Současně ale přináší pravidelné daňové povinnosti a může zhoršit cenovou pozici podnikatele, který prodává hlavně koncovým zákazníkům. Rozhodující proto není jen výše obratu, ale také struktura klientů, dodavatelů, nákladů a plánovaných investic. Kdy vzniká povinná registrace k DPH Od roku 2025 se obrat pro povinnou registraci k DPH sleduje za kalendářní rok. Podnikatelé musí kontrolovat dva limity. Pokud obrat překročí 2 000 000 Kč, podnikatel se standardně stává plátcem DPH od 1. ledna následujícího roku. Při překročení obratu 2 536 500 Kč vzniká plátcovství už následující den. Přihlášku k registraci je nutné podat do 10 pracovních dnů od překročení příslušného limitu. Podnikatel, jehož obrat je nižší než 2 000 000 Kč, může požádat o dobrovolnou registraci. Musí však vykonávat ekonomickou činnost a splnit podmínky stanovené zákonem o DPH. DPH a paušální daň nelze kombinovat Plátcovství DPH není slučitelné s režimem paušální daně. OSVČ, která se dobrovolně zaregistruje jako plátce, proto musí počítat s ukončením paušálního režimu. Před registrací je vhodné porovnat dvě hodnoty. Na jedné straně stojí úspora díky odpočtu DPH z podnikatelských nákupů. Na druhé straně podnikatel ztrácí výhody paušální daně a přechází na standardní daňovou a účetní administrativu. Dobrovolná registrace může dávat ekonomický smysl, ale ne vždy převáží nad vyššími odvody, náklady na účetnictví a novými povinnostmi. Jak funguje odpočet DPH Plátce DPH odvádí daň z uskutečněných zdanitelných plnění, tedy z prodaného zboží a poskytnutých služeb. Současně může za splnění zákonných podmínek uplatnit odpočet DPH z podnikatelských nákupů. Pokud je DPH na výstupu vyšší než DPH na vstupu, rozdíl podnikatel odvede finančnímu úřadu. Pokud je naopak vstupní DPH vyšší, může vzniknout nadměrný odpočet. Nárok na odpočet se vztahuje pouze na náklady spojené s ekonomickou činností a s plněními, u kterých zákon odpočet dovoluje. Samotné přijetí faktury s DPH proto automaticky nestačí. Například zařízení s cenou 1 000 000 Kč bez DPH stojí při základní sazbě celkem 1 210 000 Kč. Neplátce nese celý náklad. Plátce může při splnění podmínek uplatnit odpočet 210 000 Kč. Kdy bývá dobrovolná registrace výhodná Registrace dává častěji smysl podnikatelům s vysokými vstupními náklady nebo plánovanými investicemi. Typickým příkladem je nákup technologií, výrobních zařízení, materiálu, softwaru nebo odborných služeb od dodavatelů, kteří jsou sami plátci DPH. Podnikatel může daň z těchto nákupů odečíst a snížit skutečné náklady. Dobrovolná registrace bývá zajímavá také pro podnikatele, kteří: U firemních zákazníků nemusí DPH konečnou cenu reálně zvýšit, protože odběratel si ji může za splnění podmínek odečíst. Dodavatel tak často může zachovat svou cenu bez daně a DPH připočítat na faktuře. Kdy může plátcovství snížit zisk Odlišná situace nastává u podnikatelů, kteří pracují hlavně s fyzickými osobami. Koncový zákazník si DPH odečíst nemůže a rozhoduje se podle konečné ceny. Pokud podnikatel k dosavadní ceně připočte 21 % DPH, jeho nabídka může být dražší než nabídky konkurentů, kteří plátci nejsou. Druhou možností je zachovat stejnou konečnou cenu. Podnikatel pak musí DPH odvést z dosavadní tržby, což snižuje jeho výnos a ziskovou marži. Dobrovolná registrace bývá méně výhodná také tehdy, když podnikatel: Plátce musí pravidelně podávat přiznání k DPH, kontrolní hlášení a vést odpovídající evidenci. Úsporu na vstupní dani je proto nutné porovnat také s cenou účetních služeb a časem věnovaným administrativě. Zahraniční služby a identifikovaná osoba Zvláštní pozornost vyžadují přeshraniční transakce. Podnikatel se může stát identifikovanou osobou, i když jeho obrat nedosahuje limitu pro plátcovství DPH. Tato povinnost často vzniká při nákupu služeb od zahraničních dodavatelů. Typickým příkladem jsou reklamní a digitální služby společností Google, Meta nebo TikTok. Identifikovaná osoba musí u vybraných zahraničních plnění přiznat a zaplatit českou DPH. Na rozdíl od běžného plátce však zpravidla nemá nárok na odpočet vstupní daně. V některých případech proto může být dobrovolná registrace plným plátcem výhodnější než setrvání v režimu identifikované osoby. Výsledek závisí na objemu zahraničních služeb, tuzemských nákupech, zákaznících a typu poskytovaných plnění. Příklad: taxislužba pro soukromé zákazníky OSVČ provozující taxislužbu má roční tržby 1 200 000 Kč. Roční náklady včetně DPH činí 279 000 Kč. Jako neplátce dosahuje zisku: 1 200 000 Kč − 279 000 Kč = 921 000 Kč Většinu zákazníků tvoří fyzické osoby. Podnikatel nemůže jednoduše zvýšit cenu o DPH, protože jeho konkurenti často plátci nejsou. Po registraci proto zachová stejnou konečnou tržbu 1 200 000 Kč. Z této částky ale musí oddělit DPH: Výsledný zisk činí: 991 736 Kč − 235 351 Kč = 756 385 Kč Zisk klesne ze 921 000 Kč na 756 385 Kč. V tomto případě se dobrovolná registrace nevyplatí. Příklad: výrobce kovových dílů pro firmy Druhý podnikatel vyrábí kovové díly a pracuje především pro společnosti, které jsou plátci DPH. Jeho roční tržby činí 1 500 000 Kč a náklady včetně DPH dosahují 642 000 Kč. Jako neplátce má zisk: 1 500 000 Kč − 642 000 Kč = 858 000 Kč Po registraci může zachovat cenu 1 500 000 Kč jako cenu bez DPH. Firemní zákazníci si připočtenou daň mohou odečíst. Podnikatel zároveň uplatní DPH ze svých nákladů ve výši 111 421 Kč. Náklady bez DPH činí 530 579 Kč. Výsledný zisk proto dosáhne: 1 500 000 Kč − 530 579 Kč = 969 421 Kč Zisk se zvýší z 858 000 Kč na 969 421 Kč. Za uvedených podmínek je dobrovolná registrace výhodná. Co posoudit před podáním přihlášky Rozhodnutí by mělo vycházet z konkrétních čísel, ne pouze z obratu. Podnikatel by měl před registrací určit: U investičně náročného B2B podnikání může odpočet DPH přinést citelnou úsporu. U služby poskytované převážně domácnostem může stejná registrace výrazně snížit marži. Klíčové body Pokud potřebujete vyhodnotit ekonomické dopady dobrovolné registrace k DPH nebo nastavit související účetní povinnosti, tým 360WEDO se této oblasti dlouhodobě věnuje. Zdroj: Portál POHODA a Finanční správa ČR https://financnisprava.gov.cz/cs/financni-sprava/media-a-verejnost/tiskove-zpravy-gfr/tiskove-zpravy-2026/influenceri-a-dane-za-rok-2025-na-co-si-dat-pozor?utm_source=chatgpt.com

Dobrovolná registrace k DPH: kdy se podnikateli vyplatí Číst více »

Daňové přiznání od roku 2027: limit má vzrůst na 100 000 Kč

Daňové přiznání od roku 2027: limit má vzrůst na 100 000 Kč

Hranice příjmů pro povinné podání daňového přiznání se má od roku 2027 zvýšit ze současných 50 000 Kč na 100 000 Kč ročně. Změna se má týkat především lidí s menšími vedlejšími příjmy, například důchodců, rodičů na rodičovské dovolené nebo osob s příležitostným výdělkem. U zaměstnanců se zároveň plánuje zvýšení limitu dalších příjmů podle § 7 až 10 zákona o daních z příjmů z 20 000 Kč na 40 000 Kč. Pravidla pro vedlejší příjmy OSVČ v režimu paušální daně se však měnit nemají. Současný limit činí 50 000 Kč Daňové přiznání k dani z příjmů fyzických osob musí v současnosti podat každý, jehož roční příjmy přesáhnou 50 000 Kč. Do tohoto limitu se nezapočítávají příjmy osvobozené od daně ani příjmy, ze kterých se daň vybírá srážkou podle zvláštní sazby. Výše hranice se v minulosti několikrát měnila. Do roku 1996 činila 6 000 Kč. Následně se zvýšila na 10 000 Kč a na této úrovni zůstala do roku 2003. Poté vzrostla na 15 000 Kč. Poslední významná změna přišla v roce 2023, kdy se limit zvýšil na současných 50 000 Kč. Od roku 2027 by měl být dvojnásobný. Nový limit má dosáhnout 100 000 Kč V rámci projednávání zákona o evidenci tržeb schválila Poslanecká sněmovna pozměňovací návrh, podle kterého se má hranice pro povinné podání daňového přiznání zvýšit na 100 000 Kč ročně. Změna se v praxi dotkne hlavně osob, které nemají pravidelný příjem ze zaměstnání nebo podnikání, ale během roku získají menší vedlejší příjem. Může jít například o důchodce, rodiče na rodičovské dovolené nebo jiné ekonomicky neaktivní osoby. Druh příjmu nemá být rozhodující. Do limitu mohou spadat například příjmy ze samostatné činnosti nebo z příležitostných aktivit, pokud nevznikne povinnost podat přiznání z jiného důvodu. Cílem je snížit administrativní zátěž u lidí, jejichž příjmy jsou relativně nízké a výsledná daň by kvůli základní slevě na poplatníka často vyšla nulová. Podle odůvodnění návrhu by proto zvýšení hranice nemělo mít negativní dopad na veřejné rozpočty. Vyšší limit neznamená osvobození příjmů Částka 100 000 Kč nebude představovat nové osvobození od daně. Pokud poplatník nebude mít jiný důvod k podání daňového přiznání, příjmy do stanoveného limitu nebude muset samostatně přiznávat. Jestliže však podá daňové přiznání z jiného důvodu nebo se rozhodne podat ho dobrovolně, musí do něj zahrnout i tyto příjmy. Rozdíl je tedy mezi povinností podat přiznání a samotným zdaněním příjmu. Například poplatník s vedlejším příjmem 80 000 Kč nemusí mít podle nové úpravy povinnost podat přiznání pouze kvůli tomuto příjmu. Pokud však přiznání podává například kvůli jinému zdanitelnému příjmu, zahrne do něj také uvedených 80 000 Kč. U zaměstnanců se limit zvýší na 40 000 Kč Samostatná hranice platí pro zaměstnance, kteří mají vedle příjmů ze závislé činnosti také jiné zdanitelné příjmy podle § 7 až 10 zákona o daních z příjmů. Může jít například o příjmy: Současný limit těchto vedlejších příjmů činí 20 000 Kč ročně. Od roku 2027 se má zvýšit na 40 000 Kč. Pokud zaměstnanec splní ostatní zákonné podmínky a jeho další příjmy nepřesáhnou nový limit, nebude kvůli nim muset podávat vlastní daňové přiznání. Cílem je opět omezit administrativu v případech, kdy by daň z menších vedlejších příjmů byla nízká. Podmínky pro zaměstnance zůstávají stejné Zvýšení limitu nemění ostatní podmínky, které musí zaměstnanec splnit, aby nemusel podávat daňové přiznání. Nadále bude platit, že zaměstnanec může mít příjmy ze závislé činnosti pouze od jednoho zaměstnavatele nebo postupně od více zaměstnavatelů. Nemůže tedy ve stejném období pracovat současně pro několik zaměstnavatelů, pokud jsou příjmy zdaněny zálohovou daní. Současně musí u příslušného zaměstnavatele podepsat Prohlášení poplatníka k dani za dané zdaňovací období. Pokud některou z těchto podmínek nesplní, může mu povinnost podat vlastní daňové přiznání vzniknout bez ohledu na výši vedlejších příjmů. Přehled navrhovaných limitů Situace Limit do roku 2026 Navrhovaný limit od roku 2027 Obecný limit ročních příjmů pro povinné daňové přiznání 50 000 Kč 100 000 Kč Další příjmy zaměstnance podle § 7 až 10 20 000 Kč 40 000 Kč Ostatní příjmy OSVČ v režimu paušální daně 50 000 Kč 50 000 Kč Navrhovaná změna se tedy netýká všech limitů stejným způsobem. Zatímco obecná hranice a limit pro zaměstnance se mají zdvojnásobit, pravidlo pro paušální daň zůstává beze změny. Paušální daň se nemění Pro OSVČ v režimu paušální daně se současná hranice dalších příjmů měnit nemá. Podnikatel v paušálním režimu bude moci nadále vedle příjmů ze samostatné činnosti získat další příjmy do 50 000 Kč ročně. Může jít například o příjmy z nájmu, kapitálového majetku nebo ostatní příjmy. Pokud tuto hranici překročí nebo přestane splňovat jiné podmínky paušálního režimu, může mu vzniknout povinnost podat standardní daňové přiznání a přehledy pro zdravotní pojišťovnu a ČSSZ. Zvýšení obecného limitu na 100 000 Kč tedy automaticky nerozšiřuje možnosti OSVČ v paušálním režimu. Kdo bude muset podat přiznání i při nízkých příjmech Výše příjmů není jediným kritériem pro vznik povinnosti podat daňové přiznání. Přiznání musí podat také poplatník, který vykazuje daňovou ztrátu. Tato povinnost platí bez ohledu na celkovou výši jeho příjmů. Povinnost se vztahuje rovněž na některé daňové nerezidenty, kteří uplatňují slevu na dani podle § 35 zákona o daních z příjmů, daňové zvýhodnění nebo nezdanitelnou část základu daně. Daňové přiznání musí podat také poplatník, u kterého plátce daně oznámil správci daně nedoplatek na dani nebo neoprávněně vyplacený daňový bonus vzniklý zaviněním poplatníka a předal podklady potřebné pro vymáhání rozdílu. Další povinnosti mohou vzniknout také některým OSVČ v paušálním režimu, pokud během roku přestanou splňovat jeho podmínky. Praktické dopady pro poplatníky Lidé s menšími vedlejšími příjmy by měli od roku 2027 rozlišovat tři různé limity. Obecná hranice pro povinné podání daňového přiznání se má zvýšit na 100 000 Kč. U zaměstnanců mají další příjmy podle § 7 až 10 dosáhnout maximálně 40 000 Kč. Pro OSVČ v paušálním režimu zůstane limit ostatních příjmů na 50 000 Kč. Samotná výše příjmu však nestačí. Před rozhodnutím, že daňové přiznání není nutné, je potřeba ověřit také druh příjmu, způsob jeho zdanění, souběh zaměstnání a případné další zákonné důvody pro podání. Změna navíc musí dokončit legislativní proces. Poplatníci by proto měli před zpracováním přiznání

Daňové přiznání od roku 2027: limit má vzrůst na 100 000 Kč Číst více »

Vypořádací podíl v s.r.o.: pravidla, výpočet a daňová rizika

Vypořádací podíl v s.r.o.: pravidla, výpočet a daňová rizika

Založit společnost s ručením omezeným bývá podstatně jednodušší než z ní později vystoupit. Společník nemůže své působení ve společnosti jednostranně ukončit jen proto, že už nechce pokračovat. Pokud se mu nepodaří převést podíl na jinou osobu, musí využít některý ze zákonných způsobů ukončení účasti. Při zániku účasti jinak než převodem podílu mu zpravidla vzniká právo na vypořádací podíl, jehož výši, splatnost i účetní a daňové zachycení musí řešit samotná s.r.o. Jak může společník ukončit účast v s.r.o. Nejjednodušším řešením bývá převod podílu na jiného stávajícího nebo nového společníka. Obvykle jde o prodej podílu, který přímo nezatěžuje majetek společnosti. Pokud však kupující není k dispozici, nelze ze společnosti svévolně vystoupit. Zákon č. 90/2012 Sb., o obchodních korporacích, umožňuje několik dalších způsobů ukončení účasti společníka. Dohoda o ukončení účasti Na ukončení účasti se mohou písemně dohodnout všichni společníci. Podpisy musí být úředně ověřeny. V praxi jde zpravidla o nejjednodušší a nejméně konfliktní postup. Společníci si mohou předem vyjasnit datum ukončení účasti, vypořádání i další postup společnosti. Zrušení účasti soudem Společník může požádat soud o zrušení své účasti, pokud po něm nelze spravedlivě požadovat, aby ve společnosti setrval. Stejnou možnost může využít také dědic, na kterého podíl přešel. Tento postup se však neuplatní u společnosti s jediným společníkem. Vyloučení valnou hromadou Valná hromada může společníka vyloučit například tehdy, pokud včas nesplnil vkladovou povinnost nebo příplatkovou povinnost podle § 162 ZOK. Vyloučen může být i většinový společník. Podle § 173 ZOK totiž při rozhodování o svém vyloučení nevykonává hlasovací právo. Vyloučení soudem Společnost se může u soudu domáhat vyloučení společníka, který zvlášť závažně porušuje své povinnosti. Před podáním návrhu musí být společník vyzván k nápravě a upozorněn na možnost vyloučení. Také v tomto případě může jít o většinového společníka, který o návrhu na své vyloučení nehlasuje. Vystoupení společníka Zákon umožňuje vystoupení pouze v konkrétních situacích. Může jít například o nesouhlas se změnou převažující povahy podnikání, s prodloužením doby trvání společnosti nebo s příplatkovou povinností podle § 164 ZOK. Důvodem může být také bezdůvodná nečinnost orgánu společnosti, jehož souhlas je podmínkou převodu podílu na jiného společníka. Insolvence nebo exekuce Účast společníka může zaniknout v souvislosti s insolvenčním řízením, například při zrušení konkursu z důvodu zcela nedostatečného majetku. Další možností je postižení podílu výkonem rozhodnutí nebo exekucí. Konkrétní okamžik zániku účasti závisí na převoditelnosti podílu a průběhu exekučního řízení. Smrt nebo zánik společníka Při smrti fyzické osoby nebo zániku právnické osoby podíl zpravidla přechází na právního nástupce. Společenská smlouva však může přechod podílu v souladu s § 42 odst. 1 ZOK omezit nebo vyloučit. Dědic může za stanovených podmínek do tří měsíců požádat soud o zrušení své účasti. Co je uvolněný podíl Pokud účast společníka zanikne jinak než převodem podílu, vzniká takzvaný uvolněný podíl. Od roku 2014 platí, že tento podíl nepřechází automaticky do vlastnictví společnosti. Nadále zůstává ve vlastnictví bývalého společníka, který už ale nemůže vykonávat práva ani plnit povinnosti spojené s podílem. Společnost s uvolněným podílem nakládá jako zmocněnec. Musí přitom dodržovat pravidla zákona o obchodních korporacích a jednat tak, aby bylo možné vypořádat bývalého společníka a následně rozhodnout o dalším osudu podílu. Podle právní úpravy platné do konce roku 2013 se takový podíl stával vlastním podílem společnosti. Současný systém je tedy koncepčně odlišný. Kdy vzniká právo na vypořádací podíl Bývalému společníkovi vzniká při zániku účasti jinak než převodem podílu právo na vypořádání. Výsledná částka se označuje jako vypořádací podíl. Základní pravidla obsahují zejména § 36 a § 213 až 215 ZOK. Konkrétní výše závisí na tom, zda se podaří uvolněný podíl prodat, jaké jsou ekonomické výsledky společnosti a co stanoví společenská smlouva. Nejprve je proto nutné určit, zda je převod uvolněného podílu možný. Společnost se nejprve pokusí podíl prodat Pokud převod uvolněného podílu není vyloučen ani omezen, společnost se ho má bez zbytečného odkladu pokusit prodat za přiměřenou cenu. Ostatní společníci mají předkupní právo. Pokud má o podíl zájem více z nich, rozdělí se mezi ně zpravidla v poměru jejich dosavadních podílů. Jestliže se podíl podaří prodat, tvoří výtěžek z prodeje základ vypořádacího podílu. Společnost od něj může odečíst účelně vynaložené náklady a započíst splatné pohledávky vůči bývalému společníkovi. Výslednou částku následně vyplatí oprávněné osobě bez zbytečného odkladu, případně ji uloží do úřední úschovy. Co se stane, když se podíl neprodá Pokud se uvolněný podíl nepodaří prodat do tří měsíců nebo pokud je jeho převod vyloučen či omezen, musí společnost určit vypořádací podíl jiným způsobem. Výchozím bodem bývá vlastní kapitál zjištěný z mezitímní, řádné nebo mimořádné účetní závěrky sestavené ke dni zániku účasti společníka. Proto bývá administrativně jednodušší ukončit účast ke konci účetního období, například k 31. prosinci. Pokud účast skončí v průběhu roku, musí společnost zpravidla sestavit mezitímní účetní závěrku. Přednost má úprava ve společenské smlouvě, pokud obsahuje vlastní pravidla pro výpočet. Není-li způsob výpočtu upraven, postupuje se podle zákonných pravidel. Výše vypořádacího podílu se standardně určuje poměrem podílů společníků. Společenská smlouva nebo dohoda mezi společností a bývalým společníkem však může stanovit jiný postup. Účetní hodnota nemusí být rozhodující Samotný vlastní kapitál uvedený v účetnictví nemusí vždy odpovídat skutečné ekonomické hodnotě společnosti. Pokud se reálná hodnota majetku významně liší od jeho účetní hodnoty, použije se jako základ reálná hodnota majetku snížená o dluhy společnosti. Rozdíl může být kladný i záporný. Hodnota nemovitostí, technologií, obchodního závodu nebo jiného majetku může být vyšší než účetní ocenění. Naopak některá aktiva mohou být v účetnictví zachycena ve vyšší hodnotě, než jakou mají ve skutečnosti. U významnějších společností proto může být nezbytné znalecké nebo jiné odborné ocenění. Vypořádací podíl může být i nepeněžní Vypořádací podíl se zpravidla vyplácí v penězích. Pokud to situace vyžaduje a právní podmínky to umožňují, může mít také nepeněžní formu. Právě nepeněžní vypořádání patří mezi účetně a daňově složitější situace. Společnost musí správně určit hodnotu předávaného majetku a posoudit související dopady na daň z příjmů, případně DPH a účetnictví. Zvláštní pozornost vyžadují také zahraniční společníci. U nich může být nutné posoudit daňovou rezidenci, smlouvu o zamezení dvojího zdanění a povinnosti české společnosti jako plátce příjmu. Co musí společnost udělat po vyplacení podílu Po vyplacení vypořádacího podílu musí valná hromada bez zbytečného odkladu

Vypořádací podíl v s.r.o.: pravidla, výpočet a daňová rizika Číst více »

360WEDO

Datové schránky se přesouvají na datovka.gov.cz

Datové schránky budou od 26. června 2026 dostupné na nové adrese datovka.gov.cz. Změna souvisí se sjednocováním státních digitálních služeb pod doménu gov.cz. Pro uživatele se rozsah služeb ani samotné fungování datových schránek nemění, ale firmy, OSVČ i účetní by si měli včas zkontrolovat přihlašování, e-mailové notifikace a případná automatická pravidla ve své poště. Původní web mojedatovaschranka.cz zůstane dostupný do 27. srpna 2026. Nová adresa datových schránek od června 2026 Oficiální systém datových schránek se přesouvá na novou webovou adresu datovka.gov.cz. Nový portál bude spuštěn 26. června 2026. Původní adresa mojedatovaschranka.cz bude fungovat ještě do 27. srpna 2026. Po tomto datu budou uživatelé při návštěvě staré adresy automaticky přesměrováni na nový portál. Změna je součástí širšího přesunu digitálních služeb státu pod jednotnou doménu gov.cz. Cílem je sjednotit online služby veřejné správy, zlepšit orientaci uživatelů a posílit kybernetickou bezpečnost. Pro běžného uživatele to znamená hlavně změnu adresy. Samotná datová schránka, její obsah a dostupné služby mají zůstat zachovány. Přihlášení přes Identitu občana Úřady doporučují přihlašování přes Identitu občana. Tento způsob je považován za pohodlný a bezpečný. Uživatelé si nemusí pamatovat samostatné uživatelské jméno a heslo k datové schránce. Identita občana zároveň podporuje vícefaktorové ověření, což zvyšuje úroveň zabezpečení. Praktickou výhodou je také možnost přepínat mezi více datovými schránkami bez nutnosti opakovaného přihlášení. To může být důležité hlavně pro podnikatele, účetní kanceláře, statutární orgány firem nebo osoby, které spravují více schránek najednou. Pokud má uživatel přihlašovací údaje uložené v prohlížeči, může je být při prvním přístupu na novou adresu nutné zadat znovu. Firmy by proto měly s touto změnou počítat předem, aby nedošlo ke zbytečnému zdržení při práci s úředními zprávami. Změní se také e-mailové notifikace Přesun na novou doménu ovlivní i e-mailová upozornění. Nové notifikace budou chodit z adresy: notifikace@datovka.gov.cz Dosavadní adresa: notifikace@mojedatovaschranka.cz se už nebude používat. Tato změna je důležitá pro všechny, kdo mají v e-mailu nastavené automatické třídění zpráv, filtry, složky nebo pravidla pro přeposílání. Pokud firma používá pravidla pro kontrolu příchozích oznámení z datové schránky, měla by je včas upravit. V praxi se to týká například účetních oddělení, externích účetních, administrativních pracovníků nebo jednatelů, kteří sledují úřední doručení přes notifikační e-maily. Provoz služeb a API zůstane zachován Podle dostupných informací přesun na novou doménu neovlivní provoz datových schránek ani rozsah poskytovaných služeb. Webové služby a API mají zůstat dostupné na staré i nové doméně nejméně do konce roku 2027. To je důležité hlavně pro firmy, účetní systémy, spisové služby a další nástroje, které jsou na datové schránky technicky napojené. Podnikatelé a firmy by přesto měli ověřit, zda jejich interní systémy nebo externí poskytovatelé služeb pracují s novou adresou. Zvláštní pozornost je vhodná tam, kde datové schránky používá účetní software, automatizované stahování zpráv nebo firemní workflow. Proč se datové schránky přesouvají pod gov.cz Přesun na doménu gov.cz vychází z nařízení vlády č. 578 ze dne 16. srpna 2023. Hlavním cílem je sjednocení státních digitálních služeb na jedné důvěryhodné doméně. Pro uživatele má být jednodušší poznat, že se nacházejí na oficiálním státním webu. To může snížit riziko záměny s falešnými stránkami a posílit ochranu proti phishingu. Z pohledu firem je důležité, aby zaměstnanci věděli, která adresa je správná. Při práci s datovými schránkami se často řeší úřední doručování, lhůty a důležité dokumenty. Chybná orientace na webu nebo přehlédnutá notifikace může mít praktické dopady. Praktické dopady pro firmy a OSVČ Firmy, OSVČ a účetní kanceláře by měly před 26. červnem 2026 zkontrolovat, zda mají uloženou novou adresu datovka.gov.cz. Po spuštění nového portálu je vhodné ověřit přístup do schránky, zejména pokud uživatel dosud spoléhal na hesla uložená v prohlížeči. Přihlášení přes Identitu občana může být praktičtější, hlavně při správě více schránek. Do 27. srpna 2026 bude stále dostupná i původní adresa mojedatovaschranka.cz. Po tomto datu má fungovat automatické přesměrování na nový portál. Důležitá je také změna notifikační e-mailové adresy. Pokud firma používá filtry nebo pravidla pro třídění e-mailů z datové schránky, měla by je upravit na adresu notifikace@datovka.gov.cz. U technických napojení je vhodné prověřit API, webové služby a nastavení účetních nebo administrativních systémů. Staré i nové domény mají fungovat souběžně nejméně do konce roku 2027, ale přípravu není dobré odkládat. Klíčové body Pokud potřebujete poradit se správou datových schránek, firemní administrativou nebo nastavením interních procesů pro úřední komunikaci, tým 360WEDO se této oblasti dlouhodobě věnuje. Zdroj:https://info.mojedatovaschranka.cz/info/cs/2063.html

Datové schránky se přesouvají na datovka.gov.cz Číst více »

EET

EET 2.0 od roku 2027: nová pravidla pro podnikatele

Česká vláda schválila návrh zákona o evidenci tržeb, který zavádí modernizovanou podobu systému EET 2.0. Nový režim má od roku 2027 znovu zavést elektronickou evidenci vybraných tržeb, ale v jednodušší a méně administrativně náročné podobě. Návrh se zaměřuje hlavně na kontaktní platby, tedy platby uskutečněné při osobním kontaktu se zákazníkem. Součástí změn jsou také úpravy v oblasti DPH, zaměstnaneckých benefitů a osvobození dobrovolného spropitného od daní a odvodů. Co vláda schválila a proč se EET vrací Ministerstvo financí představuje EET 2.0 jako nástroj pro narovnání podnikatelského prostředí. Cílem je omezit prostor pro subjekty, které neplní své daňové povinnosti a získávají tím konkurenční výhodu proti podnikatelům, kteří daně odvádějí řádně. Návrh má zároveň reagovat na zkušenosti s původní verzí elektronické evidence tržeb. Podle Ministerstva financí má být nová evidence jednodušší, přehlednější a méně zatěžující pro podnikatele. Ministryně financí Alena Schillerová uvedla, že návrh vznikl během čtyř měsíců od nástupu vlády v prosinci a že při jeho přípravě ministerstvo spolupracovalo s podnikatelským sektorem i odbornou veřejností. Podporu návrhu v rámci připomínkového řízení vyjádřila Hospodářská komora ČR, která sdružuje více než 16 000 malých, středních a velkých podniků včetně OSVČ. Podle komory může modernizovaná evidence tržeb přispět k omezení šedé ekonomiky a ke spravedlivějším podmínkám mezi podnikateli. Podobně se vyjádřily také Konfederace zaměstnavatelských a podnikatelských svazů ČR a Svaz obchodu a cestovního ruchu. Návrh byl podle ministerstva konzultován také s dalšími zástupci podnikatelského prostředí, například s Asociací restauratérů APRON, Asociací hotelů a restaurací ČR, Asociací malých a středních podniků a živnostníků ČR nebo Komorou daňových poradců ČR. Na jaké platby se má EET 2.0 vztahovat Nový systém má fungovat pouze v jednom online režimu. Oproti dřívější verzi nemá obsahovat složité varianty, zvláštní režimy a výjimky, které byly pro podnikatele administrativně náročné. Evidence se má týkat takzvaných kontaktních plateb. Jde o platby uskutečněné při osobním kontaktu se zákazníkem nebo v provozovně. Typicky půjde o hotovost, platby kartou, QR platby a další běžné způsoby platby na místě. Naopak platby prováděné na dálku bez fyzického osobního kontaktu mezi prodávajícím a zákazníkem mají zůstat mimo režim EET 2.0. Pro podnikatele je důležité právě rozlišení mezi kontaktní a distanční platbou. V praxi se tak bude řešit nejen samotný způsob úhrady, ale také situace, ve které zákazník platbu provádí. Méně odesílaných dat a žádná povinnost tisknout účtenky Jednou z hlavních změn má být menší objem dat, která podnikatelé odesílají státu. Evidovat se má pouze základní informace o tržbě. Nově se nemají zasílat například částky DPH. Stejně jako u původní úpravy se nemají odesílat údaje o konkrétním zboží, kupujícím ani podrobnosti jednotlivých plateb. Systém se tedy nemá stát nástrojem pro sledování detailů nákupního chování zákazníků. EET 2.0 zároveň nemá zavádět povinnost vystavovat a tisknout účtenky. To je prakticky důležité hlavně pro malé podnikatele, restaurace, služby a provozy s větším počtem menších plateb. Méně povinných tisků znamená nižší náklady na provoz i menší administrativní zátěž. Pro nejmenší podnikatele s omezeným počtem transakcí má stát nabídnout bezplatnou aplikaci. Cílem je, aby nemuseli investovat do vlastního technického řešení nebo drahého pokladního systému. Režim EET OFF pro nejmenší podnikatele Součástí návrhu je také režim EET OFF. Ten má být určen pro podnikatele v prvním pásmu paušální daně s ročními příjmy do 1 milionu Kč. Tito podnikatelé se budou moci rozhodnout, že evidenci tržeb nebudou používat. Místo toho mají každý měsíc platit paušální daň ve výši 1 500 Kč a povinné odvody na sociální a zdravotní pojištění. Podle Ministerstva financí má tento model zohlednit omezené administrativní možnosti nejmenších podnikatelů. Zároveň má zachovat spravedlivé podmínky vůči ostatním subjektům. Tento bod bude pro OSVČ prakticky důležitý. Podnikatelé v paušálním režimu si budou muset ověřit, zda splňují podmínky pro režim EET OFF a zda je pro ně tato varianta výhodnější než standardní evidence tržeb. Výjimky pro spolky a veřejně prospěšnou činnost Návrh počítá také s tím, že EET 2.0 nemá zbytečně zatěžovat subjekty vykonávající veřejně prospěšnou činnost. Typické akce dobrovolných hasičů, neziskových organizací a spolků, jako jsou plesy, zábavy nebo slavnosti, mají zůstat mimo režim evidence tržeb, pokud jsou součástí jejich hlavní činnosti. Výjimka má dopadat také na drobné podnikání spolků a dalších neziskových subjektů. Cílem je, aby nová evidence nekomplikovala běžný život organizací, které fungují především na dobrovolnické nebo komunitní bázi. Daňové změny spojené s EET 2.0 Návrh EET 2.0 doprovází také několik změn v daňové oblasti. Ministerstvo financí uvádí, že se mají vrátit některé dříve zrušené daňové výhody. Mezi nimi je například sleva na studenta a sleva za umístění dítěte, často označovaná jako školkovné. Změna se má dotknout také gastronomie. DPH na nealkoholické nápoje podávané v restauračních zařízeních má klesnout na 12 %. Pro restaurace, kavárny a bary to může znamenat nutnost upravit ceny, pokladní systémy, účetnictví a interní daňové nastavení. Další úprava se týká dobrovolného spropitného v gastronomii. To má být znovu osvobozeno od daní a pojistných odvodů. Podle Ministerstva financí má tento krok zvýšit oficiálně vykazované příjmy zaměstnanců v gastronomii a usnadnit jim například přístup k hypotéce nebo úvěru. Návrh počítá i s úpravou zaměstnaneckých benefitů. Změny se mají týkat jak volnočasových benefitů, tak některých zdravotních benefitů. U zdravotních benefitů se uvažuje o tom, že nehrazené screeningy a nestandardní preventivní prohlídky mimo veřejné zdravotní pojištění budou vyňaty ze současného limitu přibližně 50 000 Kč. Přesný seznam má být předmětem dalších jednání mezi Ministerstvem financí a Ministerstvem zdravotnictví. Kdy má EET 2.0 začít platit Po schválení vládou bude návrh projednávat Poslanecká sněmovna a následně Senát. Teprve poté bude jasné, v jaké finální podobě zákon projde legislativním procesem. Předpokládá se, že nový systém začne fungovat od 1. ledna 2027. Ministerstvo financí zároveň plánuje, že v lednu 2027 poběží projekt ve zkušebním režimu. Technické řešení připravuje Finanční správa. Ta průběžně informuje veřejnost, poplatníky a dodavatele pokladních systémů o plánovaném harmonogramu příprav. Harmonogram přípravy EET 2.0 Termín Plánovaný krok polovina června 2026 zveřejnění technických instrukcí k EET pro vývojáře pokladních systémů 1. července 2026 otevření testovacího prostředí pro vývojáře pokladních systémů 1. listopadu 2026 zpřístupnění funkcí EET 2.0 v prostředí DIS+, včetně generování certifikátů 1. prosince 2026 spuštění aplikace MOJE EET 1. ledna 2027 zahájení pravidelného provozu

EET 2.0 od roku 2027: nová pravidla pro podnikatele Číst více »